

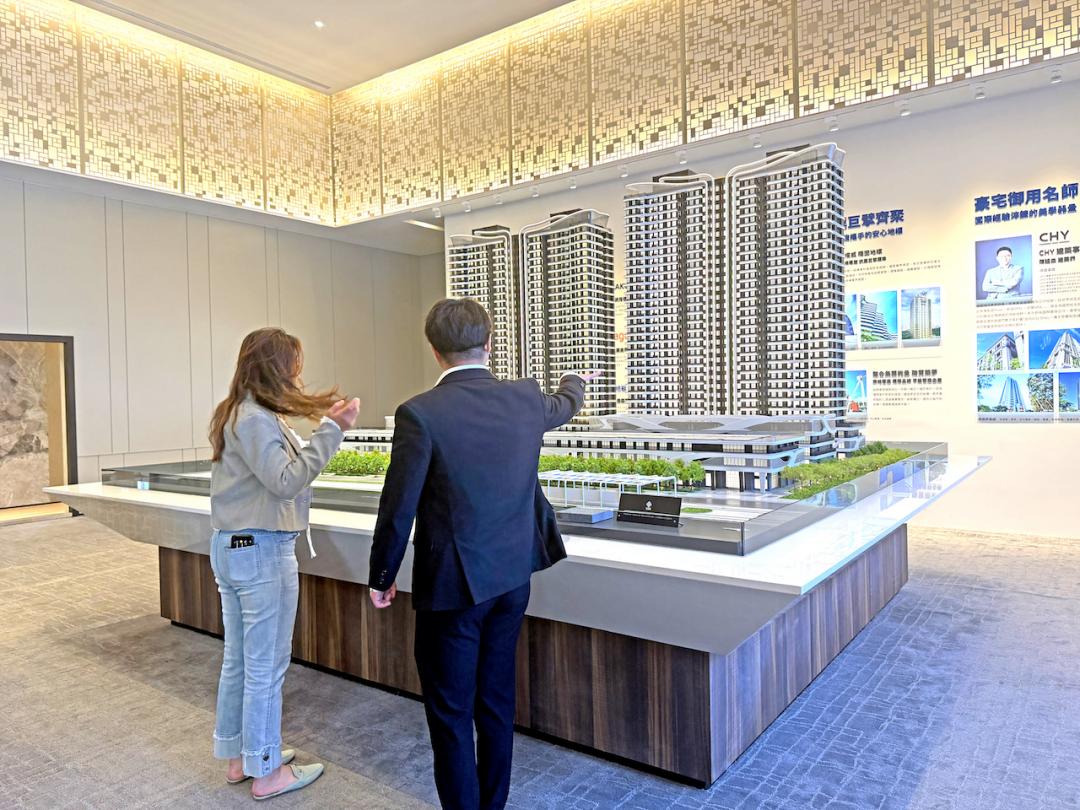
 換屋族想以小換大,可能因總價上限,被迫只能找較小坪數。
台灣小宅購屋佔比持續攀升!在高房價的壓力下,許多民眾不得不屈就小坪數,以較低總價購屋,而高總價限貸令,也讓開發商不得不壓低坪數,以符合門檻條件,在此趨勢下,也造成小宅產品氾濫,甚至出現不少鳥籠建案等畸形現象。
全台房市在高房價與少子化夾擊下,在過去10年間集體走向「小宅化」。根據市調單位統計,2025年七都住宅成交房型與2016年相比,1房及2房產品快速崛起,而3房與4房以上產品接受度下滑。
七都房型10年洗牌小宅占比攀升、3房主流退燒
根據統計數據來看,七都1房產品成交占比達14.2%,較10年前增加4.4%;2房占比29.8%,增加4.7%。反觀過去最受青睞的3房產品,雖仍以44.8%的占比穩居市場主力,但已較10年前減少5%;4房以上產品占比更降至11.2%,較10年前減少4.1%。反映在房價高漲下,購屋族逐漸朝中小坪數靠攏,大坪數也因總價門檻較高,市場接受度逐步下降。
進一步觀察七都各房型成交表現,除北市之外,其餘六都的1房與2房成交占比相較10年前皆呈現全面成長。其中1房產品以新竹縣市增幅居七都之冠,10年間大增7.3%。主因在於近年新竹房價快速攀升,購屋族被迫接受「越買越小」的現實,小坪數產品需求快速升溫。至於2房產品,則以台南增幅最多,10年間增加8.4%。受惠南科帶動人口與就業成長,低總價、好入手的2房成為市場熱門首選,成交占比因而大幅攀升。
 在高房價及豪宅限貸令箝制下,讓全台小宅產品增加。
豪宅限貸門檻多年未調 建商被迫「越蓋越小」
除了房價大幅攀升,另一項央行祭出的「高總價限貸令」,也成為這波小宅氾濫的推手之一。連雲建設總經理蔡漢霖表示,這幾年新案市場大量推出「空間精簡」的高單價極端小宅,而適合家庭居住的標準3房,反而成了稀缺產品這背後除了家庭人口組成變遷的大趨勢以及新青安政策的推波助瀾外,另一個核心推手,正是央行自2012年訂定至今、長達10多年未曾調整的「豪宅限貸令總價門檻」。
蔡漢霖表示,在經歷了這幾年造價翻倍、全球通膨與土地成本飆升後,這個總價帶在許多區域早已不是「豪宅」,而是連「正常換屋型產品」都無法取得的價格。為了不讓產品觸及貸款成數3成的限貸天花板,開發商只能選擇「切小坪數、拉高單價」,集體生產「房型欠佳、居住品質大打折扣」的微型小宅,而這中間還有一個很嚴重的未來隱憂,就是小宅產品「超額供給」將成為下一波市場毒藥。
蔡漢霖指出,微型小宅的高公設比與極限格局,居住體驗極差。當預售交屋潮壓境、投資客試圖「以租養房」或轉售時,將面臨同質性物件過剩、剛需買方「看不上、住不下」的流動性冰封。而中產階級家庭需要「小房換大房」,卻因為中大坪數總價輕易觸及限貸門檻而換不起;舊房釋不出,首購族也接手不了,整個市場循環陷入死結。
總價門檻卡住換屋族 市場高單價小宅氾濫
央行為健全房地產市場、降低金融風險,長期對「高價住宅」實施選擇性信用管制,目前貸款成數僅剩3成。以台北市為例,住宅總價一旦超過新台幣7000萬元,貸款成數便大幅受限。高源不動產估價師聯合事務所所長陳碧源認為,這項政策原本是為了抑制投機、壓抑房價,但在實務上,「只看總價、不看單價」的管制方式,反而產生反效果,高房價不只外溢到小坪數,進一步推升建坪單價,也讓居住空間明顯縮水。
陳碧源指出,從最新整理2026年上半年的全台住宅成交單價前10名可看出,高價住宅榜單中,竟然出現3個成交總價落在7000萬元門檻以下的高價住宅,包括中正區「信義VISTA」總價1,790萬元、大安區「志榮BR4」總價4,896萬元、以及大安區「冠德安沐居」總價5,368萬元。
 專家提醒,目前市場面臨同質性物件過剩,剛需買方「看不上、住不下」的流動性冰封,將整個市場循環陷入死結。
換句話說,這些房屋雖然不屬於傳統認知中的豪宅,但每坪單價卻高達182.9萬至近200萬元,甚至超過不少總價破億的大坪數建案。這正說明,在「總價上限」這種一刀切的規範下,市場早已出現結構性的轉變,或是將他們稱做「小豪宅」。
陳碧源表示,在這種總價天花板效應下,建商為了讓建案順利銷售,只好把總價壓在門檻之下,既然單價難以下修,那能調整的就只剩坪數。於是銷售坪數愈做愈小,小坪數住宅也成為市場主流,這種市場趨勢,並非單純用台灣平均家戶人口減少就能合理解釋的。
從不動產估價的「土地剩餘理論」與「土地貢獻學說」來看,土地價值本來就取決於未來可實現的房價。當市場資金集中在7000萬元以下的房屋時,需求並沒有消失,只是轉向小坪數、高單價的建案。建商在這樣的環境下,仍然可以不斷測試單價上限。
而當房屋單價持續墊高,在扣除營建成本與合理利潤後,剩餘價值自然完全回流並貢獻到土地。結果就是,建商在購地時更敢出價,無論是土地標售或都更、危老整合,土地單價都被一路推高、螺旋向上。
他建議,央行應該更進一步地訂定單價天花板,給予正確的指導方針,否則住宅面積越來越扭曲,也漸漸逼近或小於台北市主建物最小13.915坪的合理居住面積。
蔡漢霖則建言,豪宅門檻應調整錨定在客觀的「營建成本物價指數(CCI)」上,例如每兩年依指數客觀微調,給予建商合理的總價空間後,開發商不必再被迫生產「鳥籠房」,能重新規劃格局方正、適合家庭長期居住的標準坪數,從源頭切斷「產品型超額供給」的惡化。
這項調整完全不包含土地炒作與利潤,純粹是把被通膨與造價吃掉的 42.8%調整回到原定門檻的客觀位置。而金融機構也不必承擔人工審查的道德風險,規則清晰透明,能順暢引導有能力的中產階級進行健康換屋,帶動二手屋市場的良性循環。

不用抽 不用搶 現在用APP看新聞 保證天天中獎
點我下載APP
按我看活動辦法





Leave a Reply